Narzędzie kancelarii adwokackiej
    Twoje dane są bezpieczne
    Narzędzie kancelarii Sosnowski Adwokaci i Radcowie Prawni

    Oświadczenie o sankcji kredytu darmowego — generator dla wszystkich banków

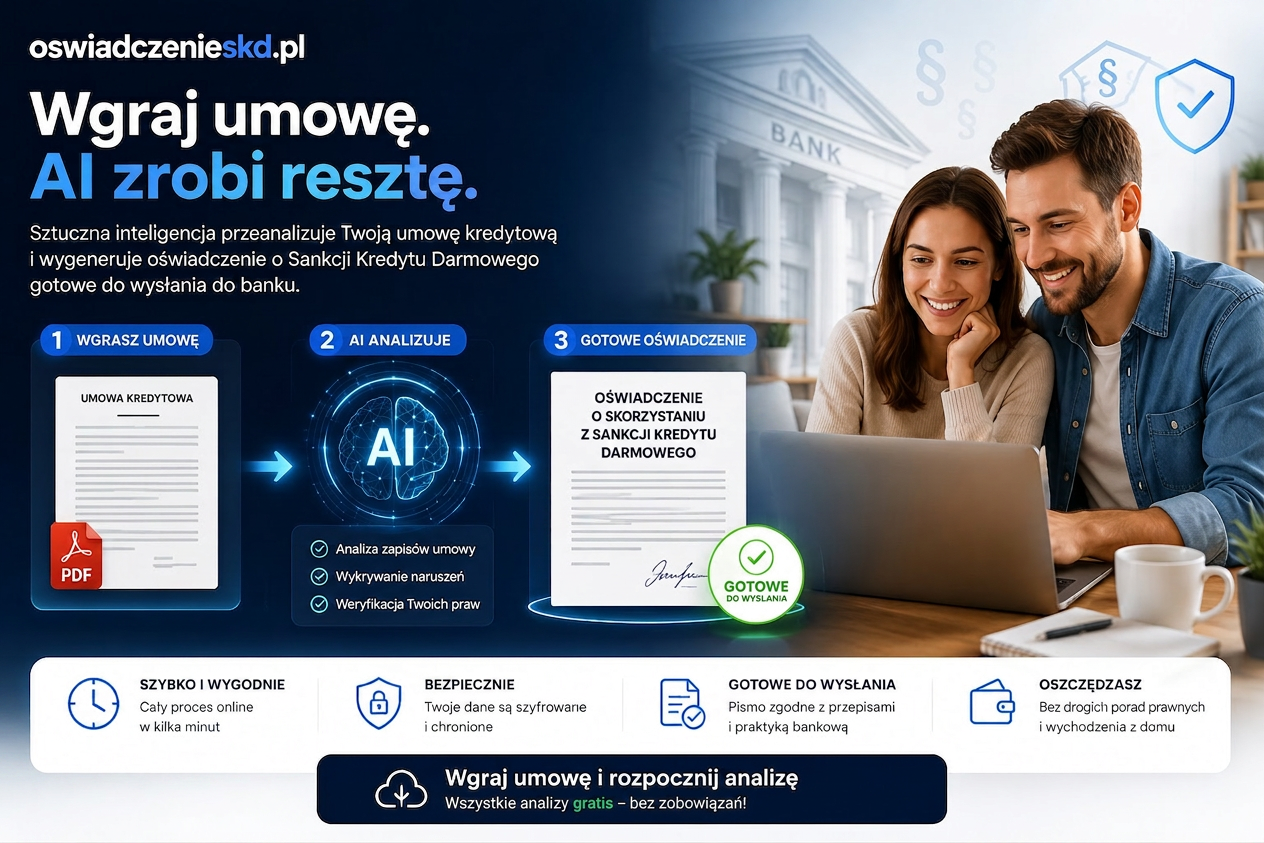
    Wgraj umowę kredytu konsumenckiego. Sztuczna inteligencja sprawdzi ją pod kątem naruszeń ustawy o kredycie konsumenckim, oszacuje możliwą korzyść i przygotuje wzór pisma do banku.

    • Szacunek korzyści z Twojej umowy w kilka minut
    • Gotowy wzór oświadczenia do banku w DOC i PDF
    • Bezpłatna konsultacja z adwokatem przed wysyłką
    3600+ wygranych spraw z bankami Analiza całkowicie bezpłatna
    Trzy kroki: wgraj umowę, analiza AI, gotowe oświadczenie do banku

    Sprawdź swoją umowę

    Zrób zdjęcie umowy telefonem lub wgraj PDF. Maksymalnie 25 MB, bez rejestracji.

    Dane przetwarzane bezpiecznieJak to działa?

    Wzór generowany automatycznie. Przed wysłaniem do banku skonsultuj pismo z prawnikiem — konsultacja jest bezpłatna: pln@adwokatjsosnowski.pl

    Co to jest Sankcja Kredytu Darmowego?

    Twoje prawo do zwrotu nadpłat

    Sankcja kredytu darmowego (SKD) to prawny mechanizm ochrony konsumenta przewidziany w ustawie o kredycie konsumenckim. Oznacza, że w przypadku naruszenia przez bank obowiązków informacyjnych kredytobiorca ma prawo do zwrotu wszystkich zapłaconych odsetek, prowizji i innych kosztów - pozostaje mu do spłaty wyłącznie kwota kapitału (czysty kredyt).

    Najczęstsze przyczyny to błędne RRSO, zawyżone prowizje, brak lub nieprawidłowy harmonogram spłat oraz inne naruszenia przepisów ustawy o kredycie konsumenckim.

    Materiały Rzecznika Finansowego:Pobierz oświadczenie RF (PDF)

    Zwrot tylko kapitału

    Spłacasz jedynie pożyczoną kwotę, bez odsetek i prowizji

    Oszczędność tysięcy złotych

    Średnia oszczędność to 30-50% całkowitego kosztu kredytu

    Podstawa prawna Art. 45

    Ustawa o kredycie konsumenckim chroni Twoje prawa

    Proste do sprawdzenia

    Wystarczy przesłać umowę - analizę otrzymasz w minuty

    Podstawa prawna

    Art. 45 ust. 1 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim stanowi, że w przypadku naruszenia przez kredytodawcę określonych obowiązków informacyjnych, konsument zwraca kredyt bez odsetek i innych kosztów należnych kredytodawcy.

    Kredyty 200 - 255.550 PLNUmowy od 11.12.2011Kredyty konsumenckie
    Generator oświadczenia SKD

    Jak działa generator?

    Prosty proces w 4 krokach. Bezpłatne wygenerowanie wzoru, bez zobowiązań. Działa dla wszystkich banków.

    01

    Wgraj umowę

    Prześlij zdjęcia lub PDF umowy kredytowej z dowolnego banku w Polsce.

    02

    Analiza AI

    System AI wykrywa naruszenia ustawy o kredycie konsumenckim w Twojej umowie.

    03

    Szacunek + wzór pisma

    Otrzymasz szacunek korzyści oraz gotowe oświadczenie SKD do złożenia w banku.

    04

    Konsultacja z adwokatem

    Bezpłatna konsultacja przed złożeniem pisma w banku — pln@adwokatjsosnowski.pl.

    Technologia AI

    Jak działa analiza AI

    Zaawansowana sztuczna inteligencja analizuje Twoją umowę w 5 prostych krokach

    1

    Wgranie umowy

    Przesyłasz skan lub zdjęcie umowy kredytowej

    2

    OCR & Ekstrakcja

    AI rozpoznaje tekst i wyodrębnia kluczowe dane

    3

    Analiza AI

    Sztuczna inteligencja analizuje klauzule umowy

    4

    Wykrywanie naruszeń

    System identyfikuje potencjalne nieprawidłowości

    5

    Raport końcowy

    Otrzymujesz szczegółowy raport z rekomendacjami

    Cały proces trwa zaledwie 30-60 sekund
    Powered by Advanced AI Technology

    Narzędzie stworzone przez ekspertów prawnych

    Zaawansowane algorytmy AI połączone z wieloletnim doświadczeniem prawników

    Analiza oparta na AI

    Analiza oparta na AI

    Zaawansowane algorytmy analizują każdy szczegół umowy

    Weryfikacja prawnika

    Weryfikacja prawnika

    Każda analiza sprawdzana przez doświadczonych adwokatów

    Przykładowy raport analizy

    Zobacz, co otrzymasz po przesłaniu swojej umowy kredytowej

    Stopień wadliwości umowy

    87%
    Bardzo wysokie prawdopodobieństwo SKD

    Wykryte nieprawidłowości

    BŁĘDNE RRSOKRYTYCZNE

    RRSO podane w umowie (8,2%) nie odpowiada rzeczywistym kosztom kredytu. Prawidłowe RRSO powinno wynosić 14,7%.

    ZAWYŻONA PROWIZJAKRYTYCZNE

    Prowizja w wysokości 42% kwoty kredytu znacznie przekracza uzasadnione koszty pośrednictwa.

    BRAK HARMONOGRAMU SPŁATWYSOKIE

    Umowa nie zawiera jasnego harmonogramu spłat, co narusza obowiązek informacyjny z art. 30 ust. 1 pkt 11 UoKK.

    Szacunkowe korzyści finansowe

    Jeśli przysługuje sankcja kredytu darmowego, bank będzie musiał usunąć z umowy wszystkie koszty poza kapitałem i zwrócić zapłacone prowizje oraz odsetki.

    Szacowana nadpłata do odzyskania:45 000 – 62 000 PLN

    (dokładne wyliczenia wykona prawnik)

    Przykładowe wzory oświadczeń SKD

    Jak powinno, a jak nie powinno wyglądać oświadczenie

    Treść oświadczenia ma kluczowe znaczenie. Źle sformułowane pismo może osłabić, a nawet zniweczyć Twoje roszczenie wobec banku.

    Poprawny wzór nr 1

    Kredyt gotówkowy — naruszenia art. 30 UoKK

    Warszawa, dnia 12 czerwca 2026 r.
    
    Jan Kowalski
    ul. Przykładowa 12/3, 00-001 Warszawa
    PESEL: 80010112345
    
    Bank Przykładowy S.A.
    ul. Bankowa 1, 00-001 Warszawa
    
    Dotyczy: umowy kredytu konsumenckiego nr KK/2023/123456 z dnia 15 marca 2023 r., na kwotę 45 000,00 PLN.
    
    OŚWIADCZENIE
    o skorzystaniu z sankcji kredytu darmowego
    
    Działając na podstawie art. 45 ust. 1 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim, niniejszym składam oświadczenie o skorzystaniu z sankcji kredytu darmowego w odniesieniu do wskazanej powyżej umowy.
    
    UZASADNIENIE
    Bank naruszył obowiązki informacyjne z art. 30 ust. 1 UoKK, w szczególności:
    1. Błędnie wskazana RRSO (art. 30 ust. 1 pkt 7 UoKK) — podana wartość nie odpowiada rzeczywistym kosztom kredytu.
    2. Brak prawidłowego pouczenia o prawie odstąpienia (art. 30 ust. 1 pkt 15 UoKK).
    3. Pominięcie kosztów dodatkowych w całkowitym koszcie kredytu (art. 5 pkt 6 UoKK).
    
    Wnoszę o potraktowanie zobowiązania jako kredytu darmowego oraz zwrot zapłaconych odsetek i prowizji w terminie 14 dni.
    
    Z poważaniem,
    Jan Kowalski

    Poprawny wzór nr 2

    Pożyczka — wadliwe oprocentowanie i CKK

    Kraków, dnia 5 maja 2026 r.
    
    Anna Nowak
    ul. Krakowska 8, 30-001 Kraków
    PESEL: 85050567890
    
    Bank Konsumencki S.A.
    Al. Jerozolimskie 100, 00-001 Warszawa
    
    Dotyczy: umowy pożyczki konsumenckiej nr PK/2022/987654 z dnia 10 listopada 2022 r., na kwotę 28 500,00 PLN.
    
    OŚWIADCZENIE
    o skorzystaniu z sankcji kredytu darmowego (art. 45 ust. 1 UoKK)
    
    Na podstawie art. 45 ust. 1 ustawy o kredycie konsumenckim oświadczam, że korzystam z sankcji kredytu darmowego w stosunku do wyżej wymienionej umowy.
    
    Podstawą oświadczenia są następujące naruszenia obowiązków informacyjnych Banku:
    1. Nieprawidłowe wskazanie całkowitej kwoty do zapłaty (art. 30 ust. 1 pkt 7 UoKK) — w wartości pominięto skapitalizowaną prowizję.
    2. Wadliwa konstrukcja postanowień o zmiennym oprocentowaniu (art. 30 ust. 1 pkt 6 UoKK) — brak obiektywnych przesłanek zmiany.
    3. Brak informacji o procedurze wypowiedzenia umowy (art. 30 ust. 1 pkt 19 UoKK).
    
    W związku z powyższym wnoszę o:
    1) potraktowanie zobowiązania jako kredytu darmowego (zwrot wyłącznie kapitału),
    2) zwrot wszystkich zapłaconych odsetek, prowizji i opłat w terminie 14 dni,
    3) przedstawienie zaktualizowanego harmonogramu spłat.
    
    Środki proszę przekazać na rachunek: 12 3456 7890 1234 5678 9012 3456.
    
    Z poważaniem,
    Anna Nowak

    Niepoprawny wzór — tak NIE pisać

    Brak podstawy prawnej, brak konkretów, język potoczny

    Witam,
    
    chciałbym skorzystać z sankcji kredytu darmowego ponieważ wydaje mi się, że moja umowa kredytu z 2023 roku jest źle napisana i są w niej różne błędy. Słyszałem w internecie, że można nie płacić odsetek.
    
    Proszę o anulowanie odsetek i zwrot tego co już zapłaciłem.
    
    Pozdrawiam,
    Jan K.

    Dlaczego ten wzór jest błędny?

    • brak powołania art. 45 ust. 1 UoKK,
    • brak wskazania konkretnych naruszeń i przepisów,
    • brak oznaczenia umowy (numer, data, kwota),
    • język potoczny, brak żądań i terminu zwrotu,
    • brak danych identyfikujących strony.

    Każde oświadczenie SKD zawsze sprawdź z prawnikiem przed wysłaniem do banku

    Wzór wygenerowany przez nasz system jest punktem wyjścia — opiera się na automatycznej analizie umowy. Przed złożeniem pisma w banku WYMAGANA jest weryfikacja przez adwokata lub radcę prawnego. Błędne sformułowanie oświadczenia może osłabić lub całkowicie zniweczyć Twoje roszczenie. Bezpłatną konsultację umówisz pisząc na pln@adwokatjsosnowski.pl.

    Jakie błędy wykrywamy?

    Najczęstsze naruszenia dające prawo do sankcji kredytu darmowego

    Brak lub błędne RRSO

    Najczęstszy błąd – brak rzeczywistej rocznej stopy oprocentowania lub jej błędne wyliczenie

    Zawyżona prowizja

    Prowizje przekraczające 30-40% kwoty kredytu, często nieuzasadnione

    Przekroczenie limitu kosztów

    Koszty pozaodsetkowe powyżej ustawowego limitu z art. 36a

    Brak prawa do odstąpienia

    Brak informacji o 14-dniowym prawie odstąpienia od umowy

    Ukryte koszty

    Nieprzewidywalne opłaty, ubezpieczenia, pakiety usług

    Rozbieżności w dokumentach

    Różnice między umową a formularzem informacyjnym

    Co sprawdzamy w Twojej umowie?

    Nasz algorytm analizuje 18 kluczowych elementów wymaganych przez ustawę o kredycie konsumenckim. Brak któregokolwiek z nich może uprawniać do Sankcji Kredytu Darmowego.

    Krytyczne (10)
    Istotne (8)
    RRSO (Rzeczywista Roczna Stopa Oprocentowania)
    Całkowita kwota do zapłaty
    Prawo odstąpienia od umowy (14 dni)
    Formularz odstąpienia od umowy
    Informacja o wcześniejszej spłacie
    Harmonogram spłat
    Okres kredytowania
    Ostrzeżenie o konsekwencjach nieterminowej spłaty
    Całkowita kwota kredytu
    Oprocentowanie nominalne
    Koszty windykacji
    ESFI (Europejski Standardowy Formularz Informacyjny)
    Rodzaj kredytu
    Dane kredytodawcy (NIP, REGON)
    Informacja o ubezpieczeniach
    Oprocentowanie za opóźnienie
    Prawidłowe pełnomocnictwo
    Zabezpieczenia kredytu

    Ważna informacja

    Nawet jeden brak lub błąd w umowie może uprawniać do skorzystania z Sankcji Kredytu Darmowego. Automatyczna analiza to pierwszy krok - ostateczną ocenę zawsze przeprowadza doświadczony prawnik.

    Materiały wideo o Sankcji Kredytu Darmowego

    Obejrzyj nasze materiały i poznaj przykłady naszych Klientów

    Ile można zyskać? Przykłady naszych Klientów

    Zobacz jak obniżyć ratę kredytu o połowę dzięki Sankcji Kredytu Darmowego

    Automatycznie sprawdź swój kredyt - OświadczenieSKD.PL

    Dowiedz się kiedy TWÓJ kredyt może być za darmo - analiza AI + prawnik

    Sprawdzona skuteczność

    Dlaczego nam zaufać?

    Kancelaria Adwokacka Adwokat Jacek Sosnowski to lider w sprawach przeciwko bankom w Polsce.

    3600+
    Wygranych spraw

    Pozytywne rozstrzygnięcia przeciwko bankom

    99%
    Skuteczności

    Jeden z najwyższych wskaźników w Polsce

    15
    Lat doświadczenia

    W sprawach przeciwko bankom

    50+
    Prawników

    Zespół specjalistów do Twojej dyspozycji

    Opinie naszych Klientów

    Zobacz co mówią o nas osoby, którym pomogliśmy odzyskać pieniądze

    4.9

    Na podstawie 150+ opinii w Google

    M
    Marek K.
    2 miesiące temu

    "Dzięki Kancelarii Sosnowski odzyskałem ponad 45.000 zł. Profesjonalna obsługa, jasna komunikacja i świetny wynik. Polecam każdemu kto ma kredyt konsumencki."

    A
    Anna W.
    3 miesiące temu

    "Bardzo polecam! Sprawa zakończona sukcesem, bank musiał zwrócić wszystkie odsetki. Komunikacja na najwyższym poziomie."

    T
    Tomasz M.
    1 miesiąc temu

    "Profesjonalne podejście od początku do końca. Wygraliśmy sprawę o sankcję kredytu darmowego. Dziękuję za pomoc!"

    UWAGA! Cesja wierzytelności to nie jest dobre rozwiązanie!

    Zanim sprzedasz swoje roszczenie – przeczytaj koniecznie

    Zagrożenia wynikające z cesji

    1

    Otrzymasz jedynie 10-20% wartości roszczenia

    Spółki skupują wierzytelności za kilka tysięcy złotych, podczas gdy rzeczywista wartość może wynosić kilkadziesiąt tysięcy.

    2

    Tracisz kontrolę nad swoją sprawą

    Po cesji to spółka decyduje o wszystkim – Ty nie masz już nic do powiedzenia, mimo że nadal jesteś stroną umowy kredytowej z bankiem.

    3

    Nadal musisz spłacić kapitał kredytu

    Cesja NIE zwalnia Cię z obowiązku zwrotu pożyczonej kwoty. Jeśli spółka wygra, bank będzie żądał od Ciebie zwrotu całego kapitału.

    4

    Sąd Cię wezwie na przesłuchanie

    Będziesz musiał zeznawać w sądzie, mimo że nie jesteś już stroną – a jak pokazują dane, konsumenci często nie pamiętają nawet nazwy spółki.

    Lepsze rozwiązanie – współpraca z prawnikiem

    Zachowujesz pełną kontrolę nad swoją sprawą i decyzjami

    Prawnik działa w Twoim imieniu, a nie na własny rachunek

    Otrzymujesz pełną kwotę wynikającą z wyroku (minus uzgodnione honorarium)

    Masz dostęp do informacji o postępach w sprawie przez cały czas

    Kancelaria Sosnowski
    Adwokaci i Radcowie Prawni

    Jesteśmy wiodącą kancelarią specjalizującą się w sporach z bankami. Od lat pomagamy klientom odzyskiwać to, co słusznie im się należy.

    Wolisz tradycyjny kontakt?

    Prześlij swoją umowę do bezpłatnej analizy pod kątem sankcji kredytu darmowego na e-mail:

    pln@adwokatjsosnowski.pl

    Skontaktuj się z nami

    Masz pytania? Chętnie na nie odpowiemy. Bezpłatna konsultacja bez zobowiązań.

    Kancelaria Adwokacka

    Adwokat Jacek Sosnowski – Adwokaci i Radcowie Prawni

    Adres
    ul. Grzybowska 4/135
    00-131 Warszawa
    Godziny pracy
    Pn-Pt 9:00-17:00
    Bezpłatna konsultacja
    Odpowiedź w 24 godziny

    Prześlij umowę do analizy

    Wyślij swoją umowę kredytową na nasz adres email w celu bezpłatnej i niezobowiązującej analizy. Analizę wykona doświadczony w sprawach bankowych adwokat z Kancelarii Sosnowski Adwokaci i Radcowie Prawni.

    Wyślij umowę na:
    pln@adwokatjsosnowski.pl
    Akceptujemy formaty: PDF, zdjęcia, skany umowy
    Analiza całkowicie bezpłatna i niezobowiązująca
    Odpowiedź od doświadczonego adwokata w ciągu 24-48h
    Wygeneruj oświadczenie